Zöld Energia
Így csinálhat pénzt napelemből, napkollektorból

A napenergia-hasznosítás nem csak a rezsiszámla-csökkentés révén hozhat pénzt, hanem az iparág cégeinek részvényein keresztül is.
Az európai napenergia-hasznosító cégek megítélése komoly dilemmákat vet fel. Egyrészről szinte hetente értesülhetünk újabb gyárbezárásokról, csődökről, részvényhígításról, és hitelátstrukturálásról, másrészről a talpon maradt gyártók részvényeinek többsége komoly, esetenként száz százalékos dráguláson van túl év eleje óta. Nyereséges termelésről a legtöbb esetben korai lenne álmodozni, azonban a mínuszok számottevően csökkentek, és az árbevételek növekménye is biztató.
Kína és Japán a fő piac
Az európai versenyfelügyelet idén augusztusban végre kimondta azt, ami a tengerentúlon már másfél évvel ezelőtt kimondatott: a kínai gyártók állami szubvencióval a hátuk mögött dömpingáron értékesítettek éveken keresztül, ezzel tucatnyi európai cég halálát és munkahelyek tízezreinek megszűnését okozva. A büntetővámok kiszabása, volumenkorlátok és minimumár bevezetése, továbbá az alapanyagként szolgáló poliszilikon árának tartósnak mondható csökkenése mostanra lehetővé teszi a nullszaldóhoz közeli működést, ami idővel, a zöld energia fokozott támogatásával együtt visszahozhatja a legendás időkben tapasztalt részvényárfolyam-emelkedést. A korábbi történelmi csúcsok persze egy jó darabig még nincsenek veszélyben, jelenleg nem az európai gyártók az elemzők favoritjai.
Figyelemre méltó, hogy a legjobb európai gyártók a nehézségek ellenére sem hagytak fel a technológiai fejlesztésekkel, így az ebből fakadó előny továbbra is biztosított, nem meglepő módon főleg az ázsiai piacon, azon belül is Japánban és Kínában. Az európai kereslet visszaesését ez a két piac bőven ellensúlyozza: csak Kínában 10 gigawatt új kapacitás épül ki idén, ami a korábbi évek szintjének többszöröse.
Lássuk a cégeket!
A szektor egykori legendás óriása, a német Solarworld mára csak a 9. legnagyobb szereplő a világon, sorsa továbbra is bizonytalan. A hitelátstrukturálásnak köszönhetően egyelőre nem kellett végérvényesen kiszállnia a versenyből, azonban a részvényeseknek ezért hatalmas árat kell fizetniük, a Qatar Solar tőkeemeléséért cserébe 95 százalékos veszteséget kénytelenek elszenvedni tulajdonukon. A kötvényesek átmenetileg lemondhattak a kamatról, de a friss hírek szerint idővel újra kalkulálhatnak a kuponokkal. A kötvények hozamszintje 60 százalék feletti, tehát egyértelműen csőd, azonban némi életjelet itt is fel lehet fedezni. A gyártás folytatódhat, sőt a cég előremenekül: átvették a Bosch napenergia üzletágát is, azonban a nullszaldó elérése is reménytelennek tűnik, ennek fényében további tőkeemelés sem zárható ki idővel. A 0,76 eurós árfolyam még így is több mint kétszerese a saját tőkének, ami az elemzői konszenzus szerint nagyjából az év végére ismét átmegy mínuszba. Az árbevétel mintegy 8 százalékkal lehet magasabb idén az abszolút mélypontnak tekinthető 2012. évhez képest, elérheti a 654 millió eurót, míg jövőre, ha a túlélés beteljesül 719 millió euró lehet. A hozzáértők által megállapított fair érték a jelenlegi piaci ár harmada, ennek megfelelően a csodával lenne egyenértékű egy drasztikus drágulás.
Az SMA Solar eddig is kilógott a sorból, ugyanis az általa gyártott inverterek piacán jóval kevesebb versenytárssal kellett megküzdenie. A veszteséges negyedévekből neki is kijutott, azonban mértékét tekintve messze nem olyan súlyos a helyzet, mint a szektortársaknál, ráadásul jövőre már egyértelműen nyereséggel kalkulálhat. Az idei évben az inverterek értékesítése globálisan 18 százalékkal csökkent, ami az alacsony költséghányaddal dolgozó szereplőket helyezte előtérbe, az SMA egyértelműen ide sorolandó, sőt a nehéz helyzetben lévő versenytársak felvásárlásával tovább növelte piaci részesedését. Az év elejéhez képest 50 százalékos részvénydráguláson vagyunk túl, jelenleg 27 eurós szinten áll a papír, ami a könyvérték 121 százaléka, és 90 százalékos P/S-t jelent, 6 körüli EV/EBITDA szint mellett: Az elemzői célárak azonban gátat szabhatnak a további szárnyalásnak, egyenlőre a kivárás lehet a jó stratégia.
A norvég REC teljesen új alapokra helyezi a cégstruktúrát, gyakorlatilag szétválasztja a tevékenységét és hamarosan REC Solar és REC Silicon nevekkel kell megismerkednünk. Előbbi esetében a részvényesek elővásárlási joggal rendelkeztek az új részvények tekintetében 20 koronás ár mellett, és az új papírok tőzsdei kereskedésére sem kell már sokat várni. A REC részvényei idén több, mint száz százalékot erősödtek, de csak jövőre számíthatunk szolid nyereségre. A 2,82 koronás ár a könyvérték 83 százaléka, azonban a vétellel érdemes megvárni a 24-én megjelenő gyorsjelentést. Egy pozitív meglepetés esetén sok hozzáértő érezhet ellenállhatatlan kényszert felminősítésre. Figyelemre méltó lehet a jövő júniusban lejáró 6,5 százalékos kamatozású átváltható kötvénye, mely sorozat 75 százalékát a kibocsátó már visszavásárolta, és 8 százalék feletti éves hozammal forog euróban.
Az európai gyártók idei nyertese jelenleg a német Manz, 200 százalékos erősödést produkáltak részvényei, jelenleg 52,19 euró. Sorsa számottevően eltér a többiektől, köszönhetően annak a ténynek, hogy a fő piaca Ázsia, és az általa hasznát CIGS technológia is különbözik a fő áramlattól. A társaság már idén is nyereséges lehet, jövőre a 15 százalékos árbevétel növekménynek köszönhetően drasztikus profitbővülés sem elképzelhetetlen. A mostani árszint a sajáttőke 150 százaléka, 6,5-ös P/CF és 1,1-es P/S mellett, kifejezetten alacsony eladósodottság kíséretében, így a jelenlegi konszenzus egyértelműen az, hogy az egyik lehetséges nyertessel van dolgunk, írja a a napi.hu.

Zöld Energia
70 MW-os napelempark és 80 MWh-s energiatároló állt üzembe Hódmezővásárhelyen
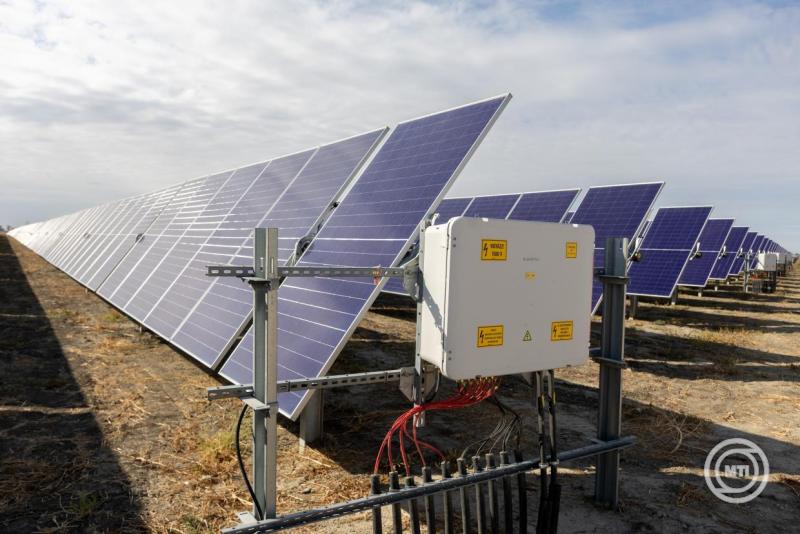
Elkészült a Solar Markt hibrid erőműve Hódmezővásárhelyen.

Töltse ki a napelem-kalkulátort, és tudja meg, mennyibe kerülhet az Ön rendszere! Ingyenes kalkulálás itt (x)
Megkezdte működését a Solar Markt csoport 70 megawattos csúcsteljesítményű napelemparkból és 80 megawattórás energiatárolóból álló hibrid erőműve Hódmezővásárhelyen – tájékoztatta a vállalkozás az MTI-t. A közlemény szerint a támogatás nélkül, piaci alapon, mintegy 28 milliárd forintból megvalósuló beruházás a vállalat 140 megawatt összteljesítményű dekarbonizációs portfóliójának része – írja az alternativenergia.hu.
A közleményben idézték Mécs Imrét, a Solar Markt csoport elnökét, aki úgy fogalmazott, “a hódmezővásárhelyi beruházás egyszerre szolgálja a hazai dekarbonizációt, az energiafüggetlenség erősítését és a villamosenergia-hálózat rugalmasságának növelését. A kiemelkedően magas hatásfokú naperőmű és a hozzá kapcsolódó akkumulátoros energiatároló együtt olyan korszerű energetikai rendszert alkot, amely a megújuló energia hatékonyabb hasznosítását, a termelési ingadozások kiegyenlítését és a vállalati zöldenergia-ellátás bővítését is támogatja”.
A 80 MWh-s tárolókapacitás lehetővé teszi a déli termelési csúcsok helyben történő tárolását, tehermentesítve a regionális elosztóhálózatot és a MAVIR átviteli hálózatát. Az erőmű az akkumulátoros háttér révén képes másodperces alapú rendszerszintű kiegyenlítő szolgáltatásokat nyújtani a MAVIR számára, növelve ezzel a hálózat stabilitását. A tárolt villamos energiát a rendszer akkor táplálja be, amikor a hálózati terhelés és a piaci igény a legmagasabb – így az esti csúcsidőszakban -, közvetlenül csökkentve az országos importfüggőséget és a fosszilis erőművek szükségességét – közölték.
A Hódmezővásárhely határában, 86,6 hektáros területen csaknem 98 ezer nagy hatásfokú monokristályos napelempanelt helyeztek üzembe. A hálózati csatlakozást 40,32 MVA teljesítményű transzformátorállomás biztosítja. Az energiatároló rendszer nyolc dedikált blokkból áll, amelyek összesen 40 MW teljesítmény és 80 MWh kapacitás leadására képesek. A rendszer a teljes tárolt energiamennyiséget szükség esetén két óra alatt képes a hálózatba táplálni, hatékonyan kisimítva a termelési ingadozásokat – ismertették a beruházás technikai részleteit.
A fizikai tárolókapacitást a kínai Sungrow technológiája biztosítja, az E.ON felel a villamosenergia-piaci és hálózati menetrendezés automatizált kereskedelmi optimalizációjáért, a San Franciscó-i székhelyű tőzsdei vállalat, a STEM pedig azt az AI-alapú energiatárolásra és -optimalizálásra, valamint az egyes egységek integrálására egyedileg kifejlesztett energiamenedzsment szoftvert adja, amely a folyamatos, valós idejű adatkommunikációt végzi a hálózati diszpécserközponttal, és automatikusan dönt a töltési, tárolási vagy betáplálási ciklusok indításáról a piaci árak és a hálózati stabilitási igények függvényében.
Az erőmű üzembe helyezése alkalmából a világ egyik legnagyobb napelemes inverter- és energiatároló-gyártója, a Sencseni tőzsdén jegyzett Sungrow képviselői stratégiai megállapodást kötöttek a Solar Markt Csoporttal. A hódmezővásárhelyi naperőműben megtermelt, éves szinten átlagosan 105 GWh mennyiségű villamos energiát a Solar Markt Csoporthoz tartozó Green Cloud értékesíti hosszú távú áramvásárlási szerződések keretében, teljesen piaci alapon, közvetlenül értékesíti a hazai nagyvállalati fogyasztóknak. A konstrukció a vállalati partnerek számára kiszámítható, rögzített energiaköltségeket garantál, miközben igazolható módon csökkenti a Scope 2 szintű szén-dioxid-kibocsátásukat, támogatva a szigorodó ESG-megfelelőséget – áll a közleményben.
A cégcsoport – a honlapján olvasható adatok szerint – 2024 szeptemberében helyezte üzembe hibrid naperőművét a Heves vármegyei Szihalmon. Az erőmű névleges csúcskapacitása 69,8 MWp, éves termelése 101,7 GWh. A napelemparkhoz 80 MWh-s tárolókapacitás kapcsolódik, amely teljesítmény 40 MW.

Átszabják az energiahatékonysági rendszert, már 2027-ben életbe léphet

Megújulnak a Lidl elektromosautó-töltőállomásai

Kilencedik éve gyűjtik a régi mobiltelefonokat a gorillák védelméért

Összeomlik a kukoricatermés? Drasztikusan csökkent a vetésterület az aszály miatt

Energiapiaci válság: gázolajat bocsát piacra a szerb kormány

Megszűnik az elektronikai hulladék leadása az önkormányzati gyűjtéseken

Négy órán át képes energiát szolgáltatni az új tároló

A rezsicsökkentés eltörlését és célzott kompenzációt sürget a Levegő Munkacsoport

Forradalmi változás jöhet az időjárás-előrejelzésben az új műholddal

A hatóság szerint szabálytalanul kezelték a hulladékot a CATL üzemében
-
 Zöld Energia6 nap telt el a létrehozás óta
Négy órán át képes energiát szolgáltatni az új tároló
-
 Zöld Energia1 hét telt el a létrehozás óta
Közösségi tulajdonú szélerőművek jöhetnek létre Magyarországon
-
 Zöldinfó4 nap telt el a létrehozás óta
Októberben ismét megtisztulhatnak az ország elhanyagolt területei
-
 Zöldinfó3 nap telt el a létrehozás óta
375 tonna illegális trópusi faanyagot foglaltak le Hollandiában
-
 Zöldinfó3 nap telt el a létrehozás óta
Már most látszik a klímaváltozás hatása a magyar szőlőültetvényeken
A hozzászólás írásához bejelentkezés szükséges Bejelentkezés