Zöld Energia
Így csinálhat pénzt napelemből, napkollektorból

A napenergia-hasznosítás nem csak a rezsiszámla-csökkentés révén hozhat pénzt, hanem az iparág cégeinek részvényein keresztül is.
Az európai napenergia-hasznosító cégek megítélése komoly dilemmákat vet fel. Egyrészről szinte hetente értesülhetünk újabb gyárbezárásokról, csődökről, részvényhígításról, és hitelátstrukturálásról, másrészről a talpon maradt gyártók részvényeinek többsége komoly, esetenként száz százalékos dráguláson van túl év eleje óta. Nyereséges termelésről a legtöbb esetben korai lenne álmodozni, azonban a mínuszok számottevően csökkentek, és az árbevételek növekménye is biztató.
Kína és Japán a fő piac
Az európai versenyfelügyelet idén augusztusban végre kimondta azt, ami a tengerentúlon már másfél évvel ezelőtt kimondatott: a kínai gyártók állami szubvencióval a hátuk mögött dömpingáron értékesítettek éveken keresztül, ezzel tucatnyi európai cég halálát és munkahelyek tízezreinek megszűnését okozva. A büntetővámok kiszabása, volumenkorlátok és minimumár bevezetése, továbbá az alapanyagként szolgáló poliszilikon árának tartósnak mondható csökkenése mostanra lehetővé teszi a nullszaldóhoz közeli működést, ami idővel, a zöld energia fokozott támogatásával együtt visszahozhatja a legendás időkben tapasztalt részvényárfolyam-emelkedést. A korábbi történelmi csúcsok persze egy jó darabig még nincsenek veszélyben, jelenleg nem az európai gyártók az elemzők favoritjai.
Figyelemre méltó, hogy a legjobb európai gyártók a nehézségek ellenére sem hagytak fel a technológiai fejlesztésekkel, így az ebből fakadó előny továbbra is biztosított, nem meglepő módon főleg az ázsiai piacon, azon belül is Japánban és Kínában. Az európai kereslet visszaesését ez a két piac bőven ellensúlyozza: csak Kínában 10 gigawatt új kapacitás épül ki idén, ami a korábbi évek szintjének többszöröse.
Lássuk a cégeket!
A szektor egykori legendás óriása, a német Solarworld mára csak a 9. legnagyobb szereplő a világon, sorsa továbbra is bizonytalan. A hitelátstrukturálásnak köszönhetően egyelőre nem kellett végérvényesen kiszállnia a versenyből, azonban a részvényeseknek ezért hatalmas árat kell fizetniük, a Qatar Solar tőkeemeléséért cserébe 95 százalékos veszteséget kénytelenek elszenvedni tulajdonukon. A kötvényesek átmenetileg lemondhattak a kamatról, de a friss hírek szerint idővel újra kalkulálhatnak a kuponokkal. A kötvények hozamszintje 60 százalék feletti, tehát egyértelműen csőd, azonban némi életjelet itt is fel lehet fedezni. A gyártás folytatódhat, sőt a cég előremenekül: átvették a Bosch napenergia üzletágát is, azonban a nullszaldó elérése is reménytelennek tűnik, ennek fényében további tőkeemelés sem zárható ki idővel. A 0,76 eurós árfolyam még így is több mint kétszerese a saját tőkének, ami az elemzői konszenzus szerint nagyjából az év végére ismét átmegy mínuszba. Az árbevétel mintegy 8 százalékkal lehet magasabb idén az abszolút mélypontnak tekinthető 2012. évhez képest, elérheti a 654 millió eurót, míg jövőre, ha a túlélés beteljesül 719 millió euró lehet. A hozzáértők által megállapított fair érték a jelenlegi piaci ár harmada, ennek megfelelően a csodával lenne egyenértékű egy drasztikus drágulás.
Az SMA Solar eddig is kilógott a sorból, ugyanis az általa gyártott inverterek piacán jóval kevesebb versenytárssal kellett megküzdenie. A veszteséges negyedévekből neki is kijutott, azonban mértékét tekintve messze nem olyan súlyos a helyzet, mint a szektortársaknál, ráadásul jövőre már egyértelműen nyereséggel kalkulálhat. Az idei évben az inverterek értékesítése globálisan 18 százalékkal csökkent, ami az alacsony költséghányaddal dolgozó szereplőket helyezte előtérbe, az SMA egyértelműen ide sorolandó, sőt a nehéz helyzetben lévő versenytársak felvásárlásával tovább növelte piaci részesedését. Az év elejéhez képest 50 százalékos részvénydráguláson vagyunk túl, jelenleg 27 eurós szinten áll a papír, ami a könyvérték 121 százaléka, és 90 százalékos P/S-t jelent, 6 körüli EV/EBITDA szint mellett: Az elemzői célárak azonban gátat szabhatnak a további szárnyalásnak, egyenlőre a kivárás lehet a jó stratégia.
A norvég REC teljesen új alapokra helyezi a cégstruktúrát, gyakorlatilag szétválasztja a tevékenységét és hamarosan REC Solar és REC Silicon nevekkel kell megismerkednünk. Előbbi esetében a részvényesek elővásárlási joggal rendelkeztek az új részvények tekintetében 20 koronás ár mellett, és az új papírok tőzsdei kereskedésére sem kell már sokat várni. A REC részvényei idén több, mint száz százalékot erősödtek, de csak jövőre számíthatunk szolid nyereségre. A 2,82 koronás ár a könyvérték 83 százaléka, azonban a vétellel érdemes megvárni a 24-én megjelenő gyorsjelentést. Egy pozitív meglepetés esetén sok hozzáértő érezhet ellenállhatatlan kényszert felminősítésre. Figyelemre méltó lehet a jövő júniusban lejáró 6,5 százalékos kamatozású átváltható kötvénye, mely sorozat 75 százalékát a kibocsátó már visszavásárolta, és 8 százalék feletti éves hozammal forog euróban.
Az európai gyártók idei nyertese jelenleg a német Manz, 200 százalékos erősödést produkáltak részvényei, jelenleg 52,19 euró. Sorsa számottevően eltér a többiektől, köszönhetően annak a ténynek, hogy a fő piaca Ázsia, és az általa hasznát CIGS technológia is különbözik a fő áramlattól. A társaság már idén is nyereséges lehet, jövőre a 15 százalékos árbevétel növekménynek köszönhetően drasztikus profitbővülés sem elképzelhetetlen. A mostani árszint a sajáttőke 150 százaléka, 6,5-ös P/CF és 1,1-es P/S mellett, kifejezetten alacsony eladósodottság kíséretében, így a jelenlegi konszenzus egyértelműen az, hogy az egyik lehetséges nyertessel van dolgunk, írja a a napi.hu.

Zöld Energia
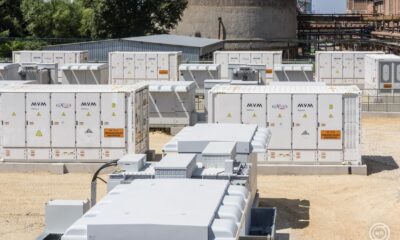
Új korszak a hazai energiatárolásban: 150 MW-os rendszer épül
A régió egyik legnagyobb energiatárolóját építik.

Töltse ki a napelem-kalkulátort, és tudja meg, mennyibe kerülhet az Ön rendszere! Ingyenes kalkulálás itt (x)
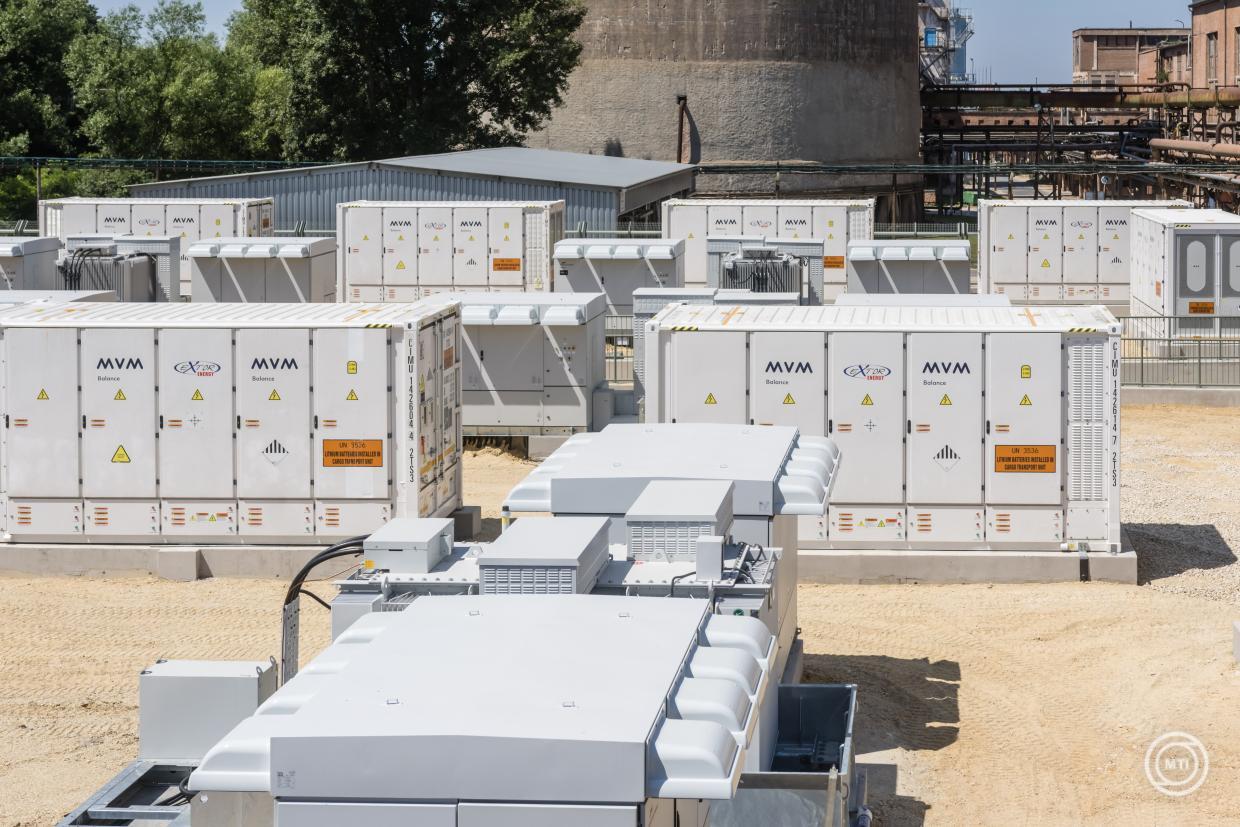
Magyarország és a régió egyik legnagyobb, 150 megawatt (MW) teljesítményű és 300 megawattóra (MWh) tárolókapacitású akkumulátoros energiatároló eszközparkját (Battery Energy Storage System, BESS) hozza létre a SolServices Kft. és a Huawei Technologies Magyarország, a teljes portfólió kiépítése várhatóan 2027 első negyedévében fejeződik be – olvasható az alternativenergia.hu oldalon. Az energiatárolási projekt megvalósításáról szóló megállapodást szerdán írták alá a vállalatok képviselői a Huawei éves megújulóenergia-konferenciáján (Digital Power Summit 2026). Szabó Róbert, a Huawei Technologies Hungary Digital Power üzletágának igazgatója hangsúlyozta: a 2027 elejére tervezett, 150 MW/300 MWh kapacitású energiatároló üzembe helyezésével a legkorszerűbb intelligens technológia válik a magyar energiarendszer szerves részévé. Ez a rendszer olyan rugalmasságot biztosít a hálózat számára, amely elengedhetetlen a megújuló energiaforrások további térnyeréséhez. Hozzátette, hogy a hibridizáció mindkét vállalat számára kiemelt stratégiai irány: a különböző termelési és tárolási technológiák összehangolt működése hatékonyabb hálózathasználatot és nagyobb rendszerszintű rugalmasságot tesz lehetővé.
A projekt megvalósításának teljes költsége nagyjából 50 millió euró, az egész beruházás piaci finanszírozással valósul meg – mondta Juhász-Farkas Gábor, a SolServices Kft. ügyvezető igazgatója az MTI érdeklődésére. A holadelej.hu adataira hivatkozva elmondta: a nyáron, az energiaválság egyik legkritikusabb napján az ország villamosenergia-felhasználásának 85 százaléka a napelemes termelésből származott. Ugyanakkor ez új kihívásokat hozott: jelenleg az a legfontosabb, hogy mikor termelünk, mikor használjuk fel ezeket az energiákat, és a teljes energiarendszert hogyan lehet ellenállóvá és rugalmassá tenni.
Erre a legjobb választ a hibridizáció adja – húzta alá. Elmondása szerint jelenleg a magyar villamosenergia-rendszerben a hálózati kapacitás az egyik legszűkebb erőforrás. Egy napelempark csatlakozási pontja éves átlagban vizsgálva 16 százalékban van kihasználva, 84 százalékban az infrastruktúra kihasználatlan. A hibridizációra példaként említette, hogy a nap-, a szélenergia és az akkumulátoros energiatárolás összekapcsolásával 40 százalékot meghaladó hálózati kihasználtság érhető el. Juhász-Farkas Gábor kifejtette: olyan integrált energiaplatform fejlesztésén dolgoznak együtt, ahol a napenergia, az energiatárolás, a szélenergia és a geotermikus energia nem egymástól elszigetelten üzemel, hanem egymást erősítve, rendszerrel összekapcsolva működik. Közlése szerint a piaci finanszírozású megvalósítás alátámasztja, hogy “a tárolás már nem egy jövőbeli technológia, hanem üzletileg értelmezhető, piaci alapon megépíthető megoldás”.
Elmondta: a megvalósuló együttműködés nagyságrendjét jól szemlélteti, hogy a teljesen feltöltött energiatároló-berendezés a Paksi Atomerőmű egy teljes blokkjának csúcskapacitáson történő termeléskiesését több mint fél órán keresztül lenne képes ellensúlyozni. Ha ez a tároló a többletkínálatával a piacon megjelent volna, az 40 százalékos ármérséklő hatású lenne – jelezte. A SolServices mintegy 380 MW összteljesítményű naperőművi létesítményt üzemeltet országszerte, amely Magyarország 3. legnagyobb működő ilyen típusú beruházása. A mostani megállapodással a jelenleg meglévő napelemparkjaik mellé építenek energiatárolási kapacitásokat, az első tárólóegységeket Mezőtúron és Mezőberényben már üzembe helyezték, a teljes tároló portfólió kereskedelmi üzem kezdete 2027 első negyedévében várható – mondta.
A SolServices Kft. Magyarország egyik meghatározó megújulóenergia-vállalata. A társaság 2017 óta több mint 1 gigawatt nagyméretű naperőművi kapacitás fejlesztésében vett részt.

1. Az aszály miatt teljes körű mentességet kapnak az agrártermelők

Megtelepedhet Magyarországon a veszélyesebb kullancsfaj?

1. Szavazás indult az Év Turistaháza 2026 címért

Kevesebb hulladék, több tudatosság: novemberben indul az akcióhét

Gigaberuházás a villamosenergia-hálózatban: több mint 230 ezer okosmérő érkezik

Megszűnik az elektronikai hulladék leadása az önkormányzati gyűjtéseken

Változnak a parkolási szabályok Budapesten a nehezebb autóknál

Négy órán át képes energiát szolgáltatni az új tároló

A rezsicsökkentés eltörlését és célzott kompenzációt sürget a Levegő Munkacsoport

Forradalmi változás jöhet az időjárás-előrejelzésben az új műholddal
-
 Zöld Közlekedés4 nap telt el a létrehozás óta
Változnak a parkolási szabályok Budapesten a nehezebb autóknál
-
 Zöldinfó1 hét telt el a létrehozás óta
375 tonna illegális trópusi faanyagot foglaltak le Hollandiában
-
 Zöldinfó1 hét telt el a létrehozás óta
Összeomlik a kukoricatermés? Drasztikusan csökkent a vetésterület az aszály miatt
-

 Zöldinfó1 hét telt el a létrehozás óta
Kilencedik éve gyűjtik a régi mobiltelefonokat a gorillák védelméért
-
 Zöldinfó1 nap telt el a létrehozás óta
Gigaberuházás a villamosenergia-hálózatban: több mint 230 ezer okosmérő érkezik
A hozzászólás írásához bejelentkezés szükséges Bejelentkezés